¿Qué tienen en común la visita de León XIV, la bomba de tiempo que Patricia Bullrich representa para la interna oficial y el índice de precios al consumidor (IPC) que difundió ayer el INDEC? Que el camino elegido por Javier Milei y Toto Caputo para "liquidar la inflación" impone los costos sociales que detalló el papa y que el fracaso de la estrategia —incluso en su propia lógica— compromete el proyecto reeleccionista y alienta las disidencias incluso dentro del propio oficialismo.
Registrate para continuar leyendo y disfrutando de más contenidos de LETRA P.
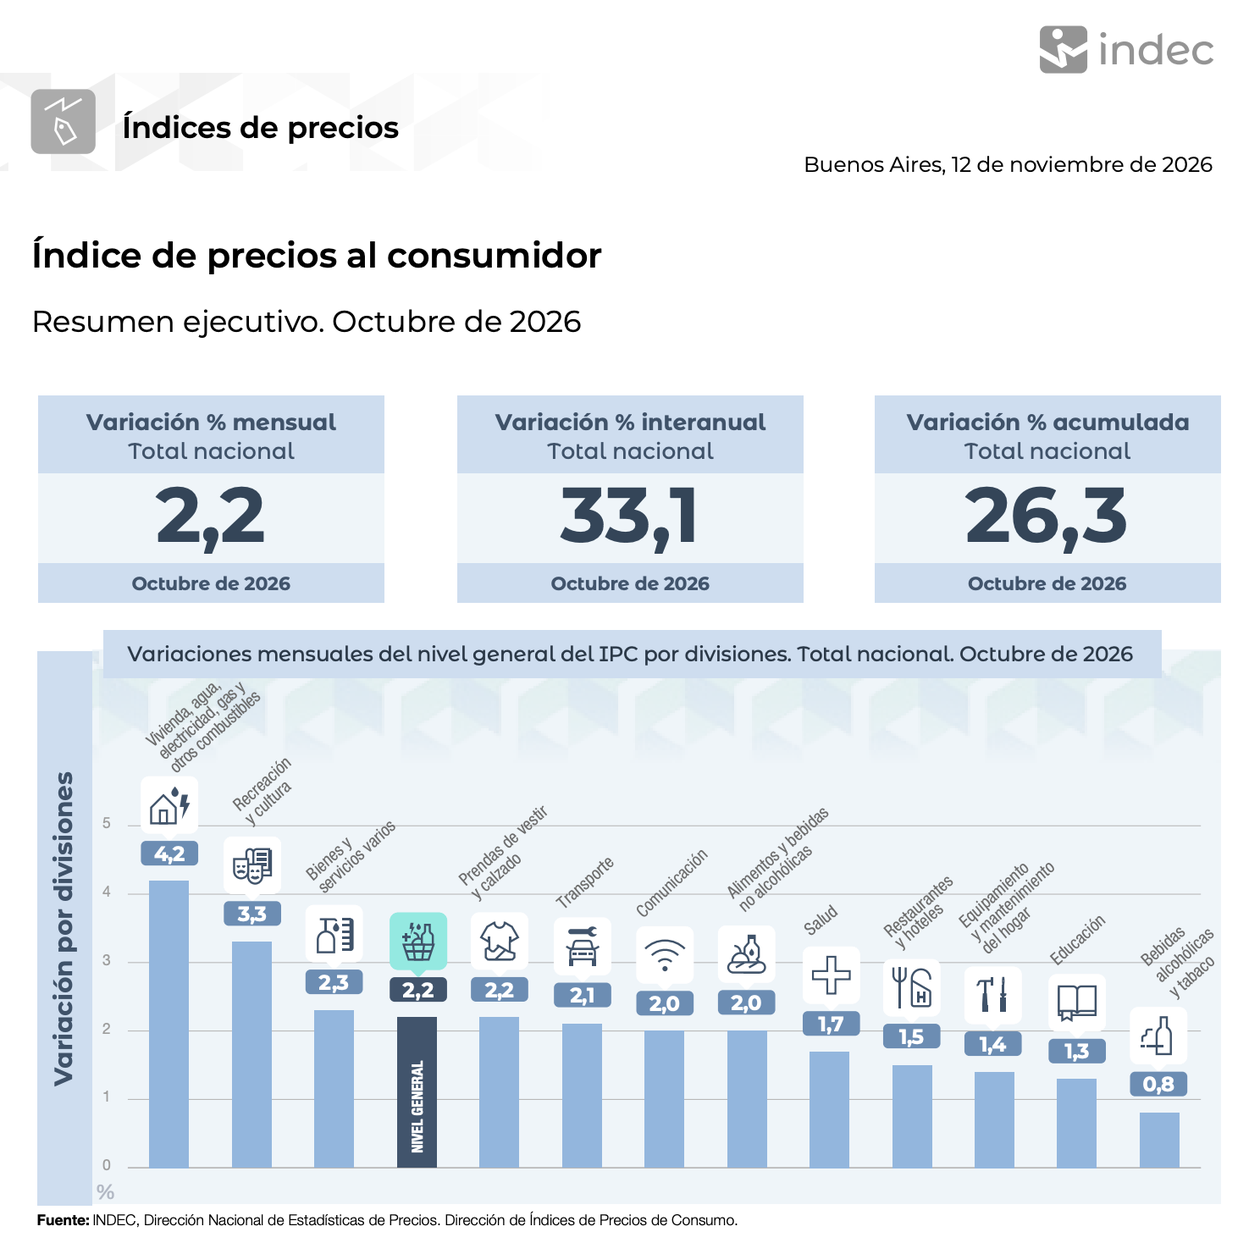
La inflación de 2,2% en octubre último sorprendió a los analistas y constituyó un baldazo de agua fría tanto para el presente del Gobierno como para sus planes a futuro.
Lo inmediato da cuenta de un IPC que se resiste a bajar, se mantiene en niveles kirchneristas, alcanzó su mayor nivel desde abril, convive con un dólar planchado y no empeora solamente debido al atraso intencional de los salarios y el marasmo de la actividad.
El Gobierno se encuentra ante una encrucijada. No podría ser de otro modo dada su convicción de que la reducción de la inflación será la vara con la que la ciudadanía evalúe la gestión en el virtual referendo de 2027 y que eso, aun a despecho del daño al tejido productivo y social de la Argentina que está produciendo, no se concreta.
Pareciera que sólo queda rezar.
Toda inflación es política
Generadora de protestas sociales, advertencias papales, encuestas adversas y hasta de apetencias personales que florecen en el propio espacio oficial, la inflación dura de matar ha dejado de ser un problema meramente económico para volverse político.
El 2,2% del mes pasado —así como el acumulado del año y la variación interanual—sería mayor si Milei y Caputo no hubiesen decicido intervenir la medición del IPC para subestimarlo de modo persistente.
Aun en su dimensión reconocida, el número preocupa. Condenado al optimismo cuando su desempeño es mirado con lupas gruesas, el ministro de Economía prefirió resaltar que la inflación núcleo fue la menor desde julio de 2025 —1,5%— y atribuyó el tropezón al impacto "por las modificaciones en el Régimen de Zona Fría, que incidieron en la variación registrada en la división Vivienda, agua, electricidad, gas y otros combustibles", que trepó 4,2%.
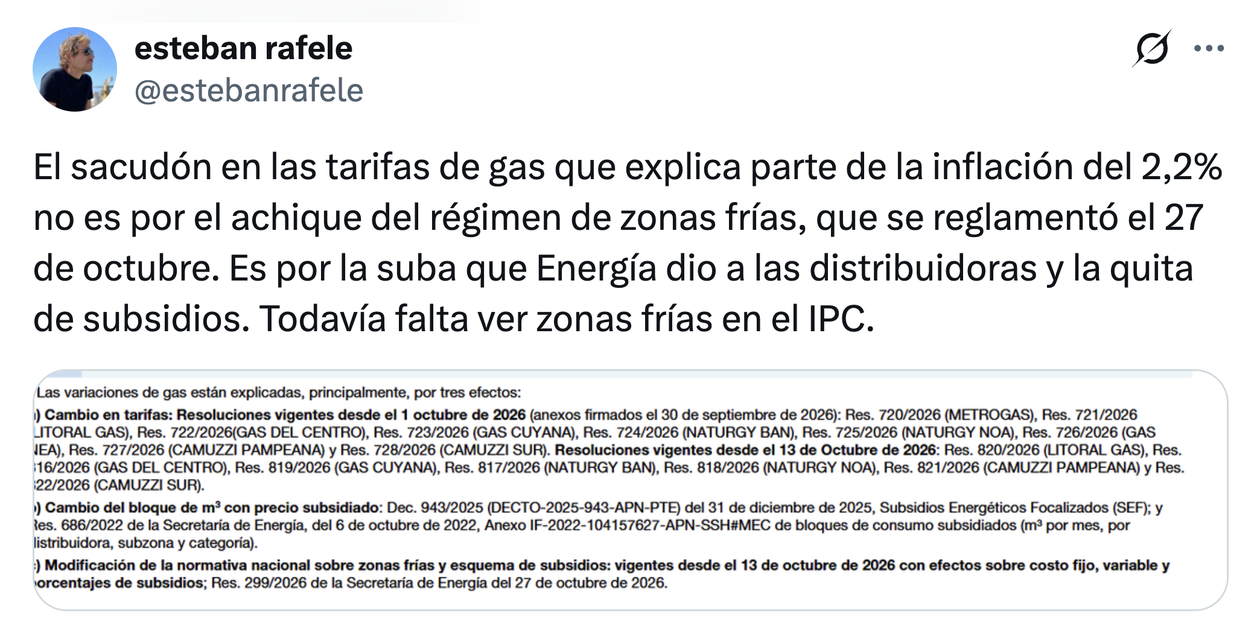
Ojalá fuera cierto. Esteban Rafele, periodista de Letra P, refutó el segundo argumento ya que "el achique del régimen de zonas frías se reglamentó el 27 de octubre", y atribuyó el salto de ese rubro al aumento que la Secretaría de Energía convalidó para las distribuidoras y a la quita de subsidios. Según él, lo dicho por el ministro todavía está por verse.
Por otra parte, cabe destacar que otras seis divisiones mostraron precios superiores o muy levemente inferiores al promedio, entre las que se destaca la de Alimentos y bebidas no alcohólicas, sensible para los futuros niveles de pobreza e indigencia.
Asimismo, el Gobierno deberá optar entre mantener relativamente contenidos los ajustes de las tarifas de servicios públicos, para no caldear más los ánimos, y arriesgar un superávit fiscal al que no le sobra nada
Por último, la política de desregulación de servicios como las comunicaciones, y la salud y la educación privadas hará que esos precios se indexen de inmediato, acentuando un problema consustancial a su programa: una inercia inflacionaria que no se hace más que alentar en detrimento, sobre todo, de los sectores medios.
El ancla del modelo
Tiempo atrás, Emmanuel Álvarez Agis acertó al señalar que la verdadera ancla antiinflacionaria del Gobierno es la recesión. desPertar te anticipó hace dos meses, cuando no se conocían aún los datos oficiales de actividad del tercer trimestre, que datos sectoriales sugerían que la economía comenzaba a recorrer el túnel que la llevaría de la estanflación —estancamiento productivo con alta inflación— a la recesión lista y llana. Así fue.
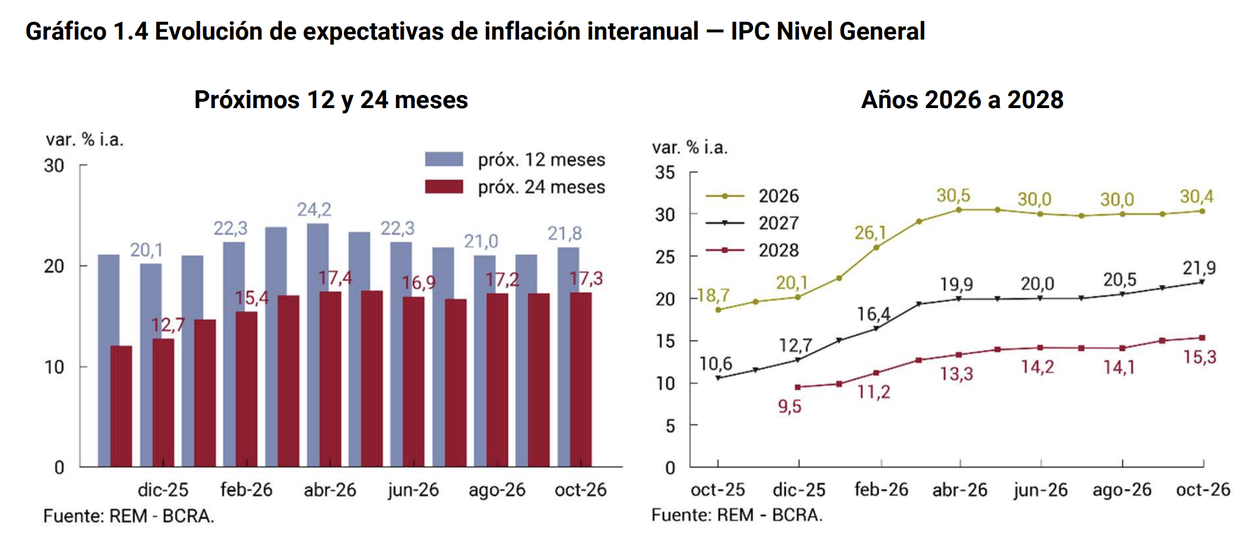
Es posible que el segundo y tercer trimestre de retracción sean un período pasajero, pero no hay argumentos para sostener que el PBI terminará el año en buena forma. Las consultoras que participan del Relevamiento de expectativas de mercado (REM), el relevamiento mensual que realiza el Banco Central, apuntaban en enero a un crecimiento del 3,2%, pero esto fue recalculado en la última edición a un decepcionante 0,7%.
La hipótesis de que el Presidente ponga entre paréntesis, al menos parcialmente, su dogma monetarista y decida darle un cierto impulso a la actividad, lleva a otra pregunta: ¿de qué IPC hablaríamos entonces?
Para bajar la inflación y llegar a las elecciones de octubre con su principal promesa de 2023 mínimamente cumplida, se supone.
Sin embargo, hablar de "desinflación" a esta altura es un autoengaño, cosa sobre la que este newsletter viene insistiendo hace meses en base a los datos.
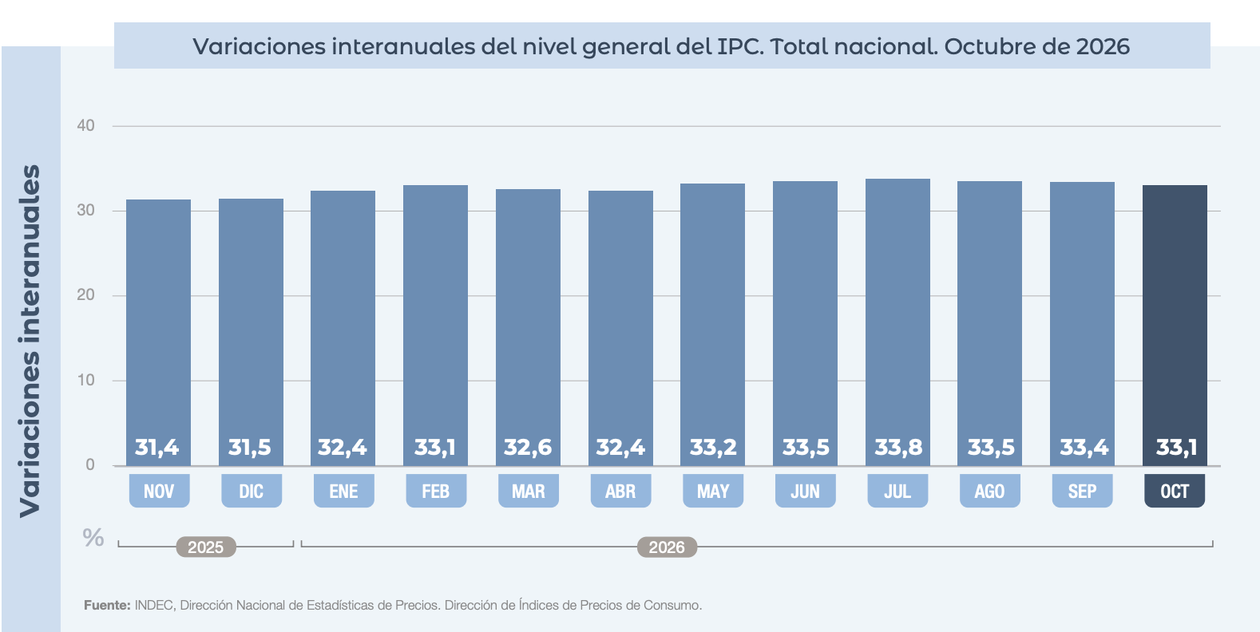
Es cierto que el IPC bajó al inicio de la era Milei, desde el pico del 25% mensual al que lo enviaron los desmanejos finales de la gestión del Frente de Todos y la desmesurada devaluación dispuesta por el gobierno entrante en diciembre de 2023. Pero el hecho es que la inflación interanual está clavada en torno al 33% desde hace quince meses —agosto de 2025—.
La curva impresiona. La inflación acumulada en los 12 meses previos bajó de 36,6% a 33,6% entre julio y agosto del año pasado. La de octubre último fue de 33,1%, después de oscilar en torno a ese nivel.
De nuevo: la desinflación se detuvo.
¿Desinflación y elecciones?
¿Hay condiciones para que la tendencia descendente del IPC se retome? En principio sí, aunque eso depende de que el Gobierno no sólo mantenga, sino que extreme su arsenal actual. En un extremo, con una sequía monetaria todavía más aguda. Exagerando, ¿podría haber inflación sin dinero?
Sin llegar a esa hipótesis, la profundización que promete Milei supondría una osadía cuando arrecia la interna oficial, el peronismo busca formas de organizarse y el calendario provincial comenzará dentro de apenas tres meses en Neuquén.
En términos de estacionalidad, este mes debería jugar a favor de una calma de los precios, pero diciembre —por las fiestas—, enero —por las vacaciones— y marzo —por el reinicio de las clases— incidirían en sentido adverso.
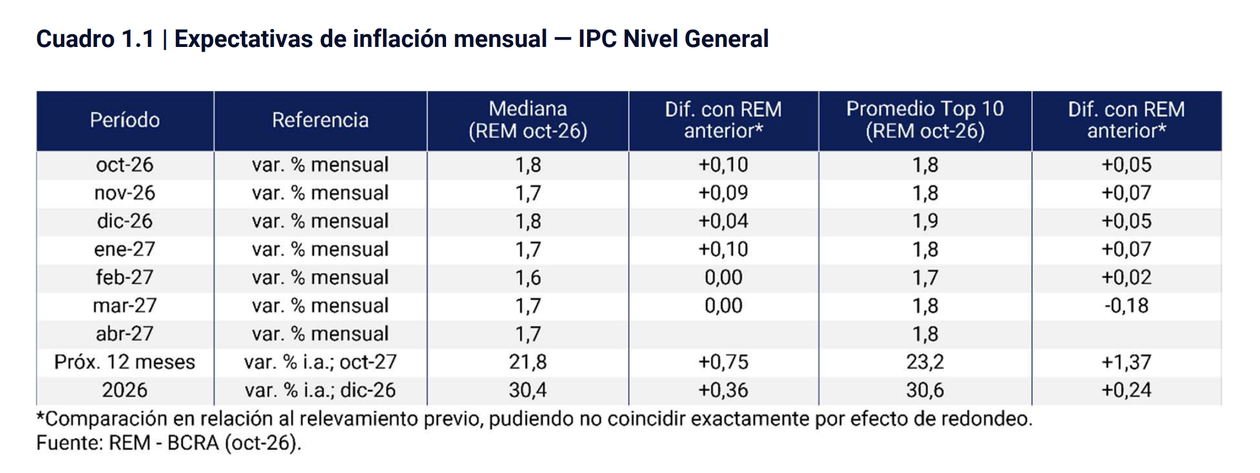
En la última edición del REM, los analistas participantes esperaban que el IPC siguiera un camino estable, de entre 1,7 y 1,8% mensual al menos hasta abril del año que viene, algo compatible con un descenso de la inflación de los próximos 12 meses —justo los preelectorales— a un nivel menor al 22%.
El detalle es que el 2,2% de octubre, los meses desafiantes por venir y los avatares de la campaña anticipada que ya se vive los llevarían a revisar velozmente proyecciones tan optimistas.
El ritmo de compra de dólares en el mercado es acelerado respecto de otras previas electorales y nada hace pensar que amaine conforme los comicios se acerquen, sobre todo cuando el estado de la economía hace temer cada vez más al mercado la posibilidad de un retorno del peronismo.
El Presidente prometió para esa eventualidad usar "una bazuca" que primero cifró en 75.000 millones de dólares y luego, sin que se sepa por qué, en 125.000 millones. Cuenta, como en la previa de las legislativas, con el respaldo de Scott Bessent, con que este no se vaya del Departamento del Tesoro de Estados Unidos, con que Donald Trump no llegue a la hora de la verdad demasiado condicionado por el futuro Congreso opositor y con que, además, juzgue, encuestas en mano, que vale la pena volver a enterrar dólares en este país irredimible. Demasiados supuestos.
Lo cierto es que la falta de pesos en plaza y las diversas modalidades de intervención oficial mantienen bajo control la cotización del billete verde, aunque eso arruine a los sectores industriales que compiten con productos importados. El recurso parece agotado.
"El ancla cambiaria sólo disciplina lo que compite con importaciones, pero funde a quien produce en el país. A las tarifas de servicios públicos, los alquileres y otros servicios, el dólar barato no los afecta", le dijo a desPertar el economista Gustavo Reija.
"El costo del atraso cambiario se mide en fábricas cerradas, empleo perdido y reservas comprometidas. Lo que se necesita para bajar la inflación no es pisar el dólar, sino mayor productividad, inversión e infraestructura, justamente todo lo que este modelo dejó de lado", añadió.
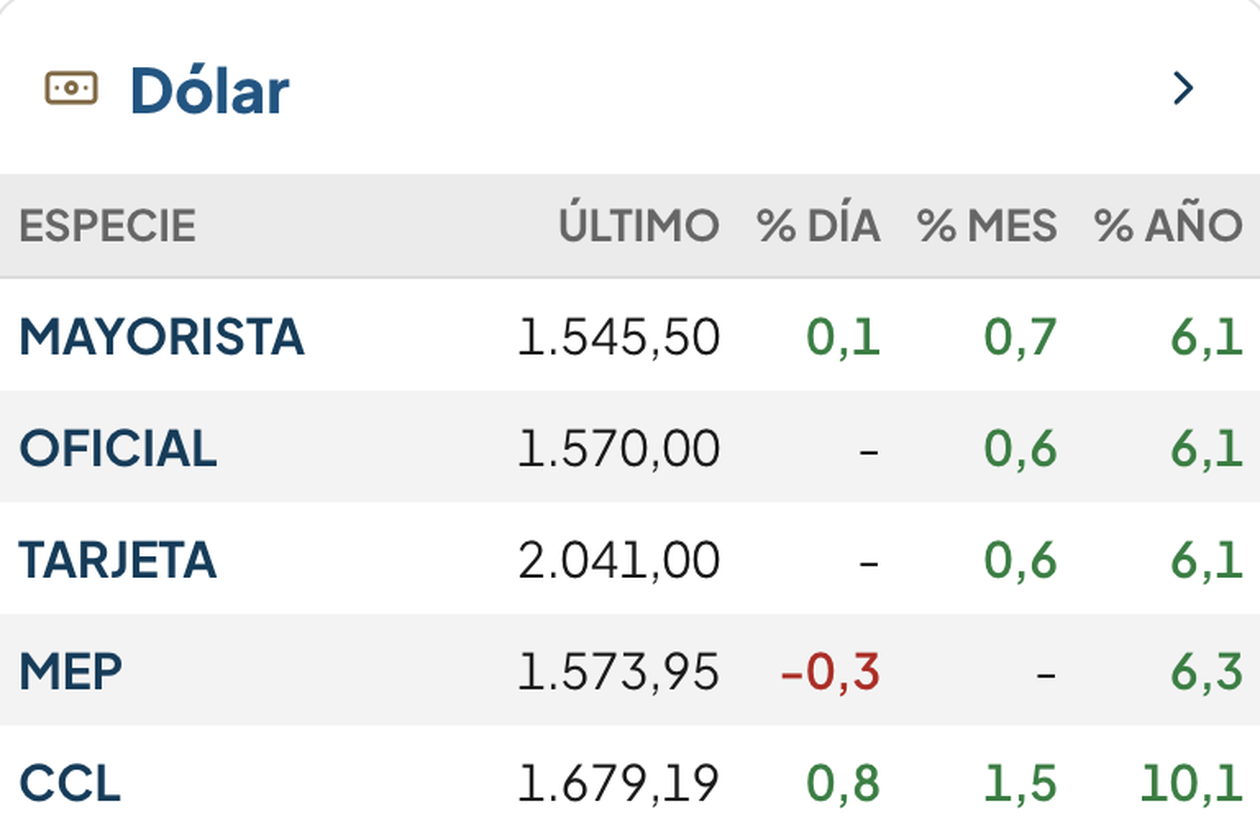
En lo que va del año, el IPC acumuló 26,3% hasta fin de octubre. En tanto, el dólar mayorista avanzó apenas un 6,1% nominal.
Fuente: Rava Bursátil.
Una asincronía llamativa
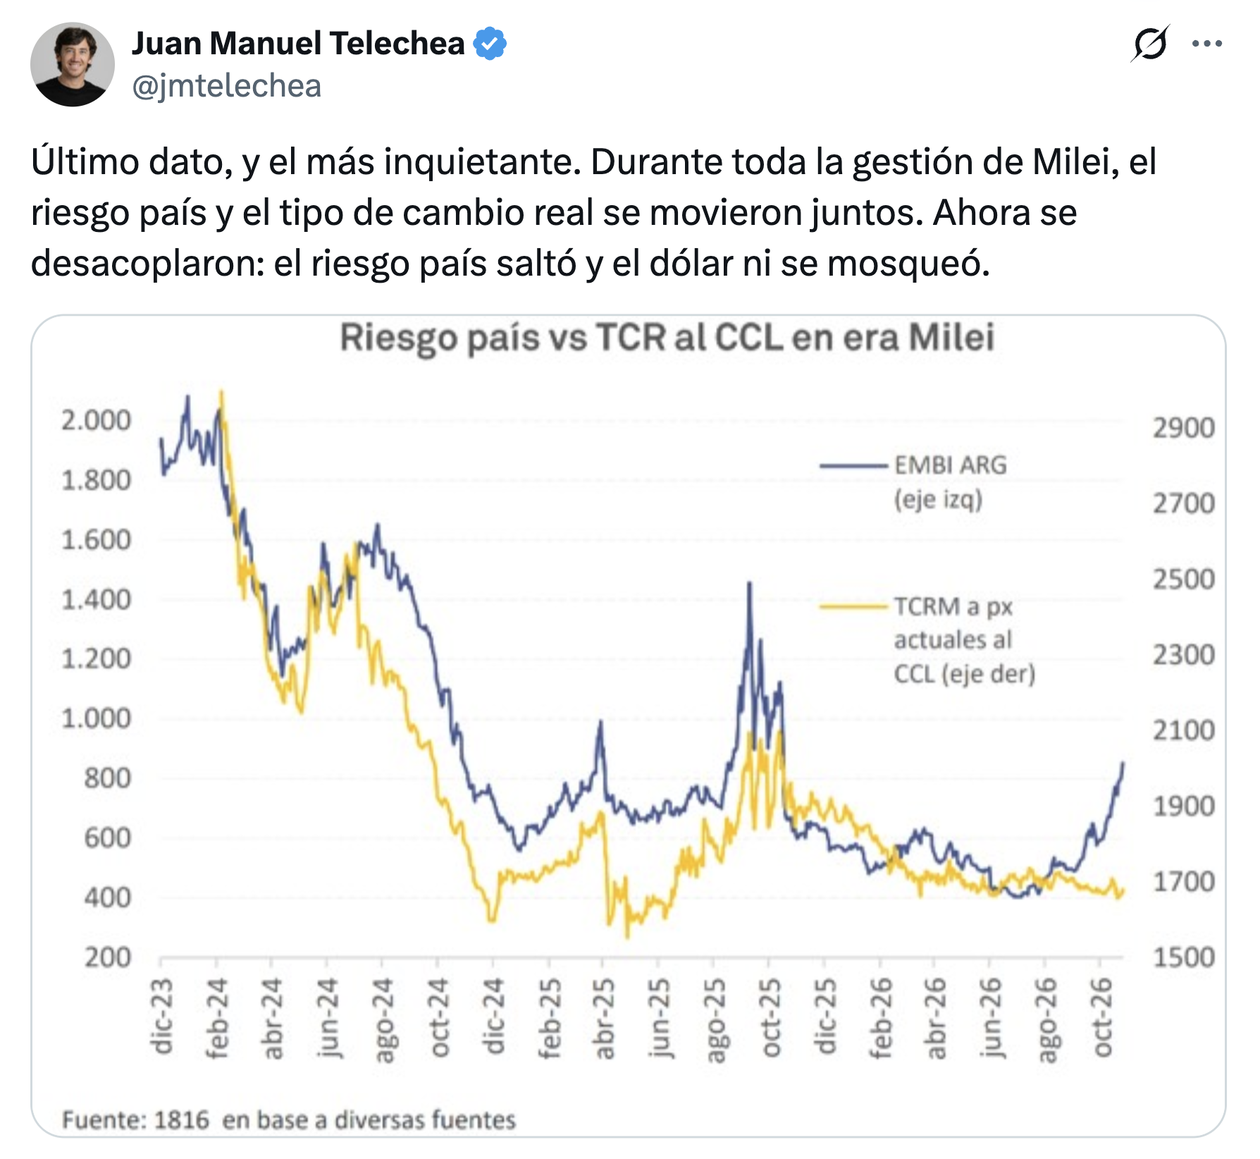
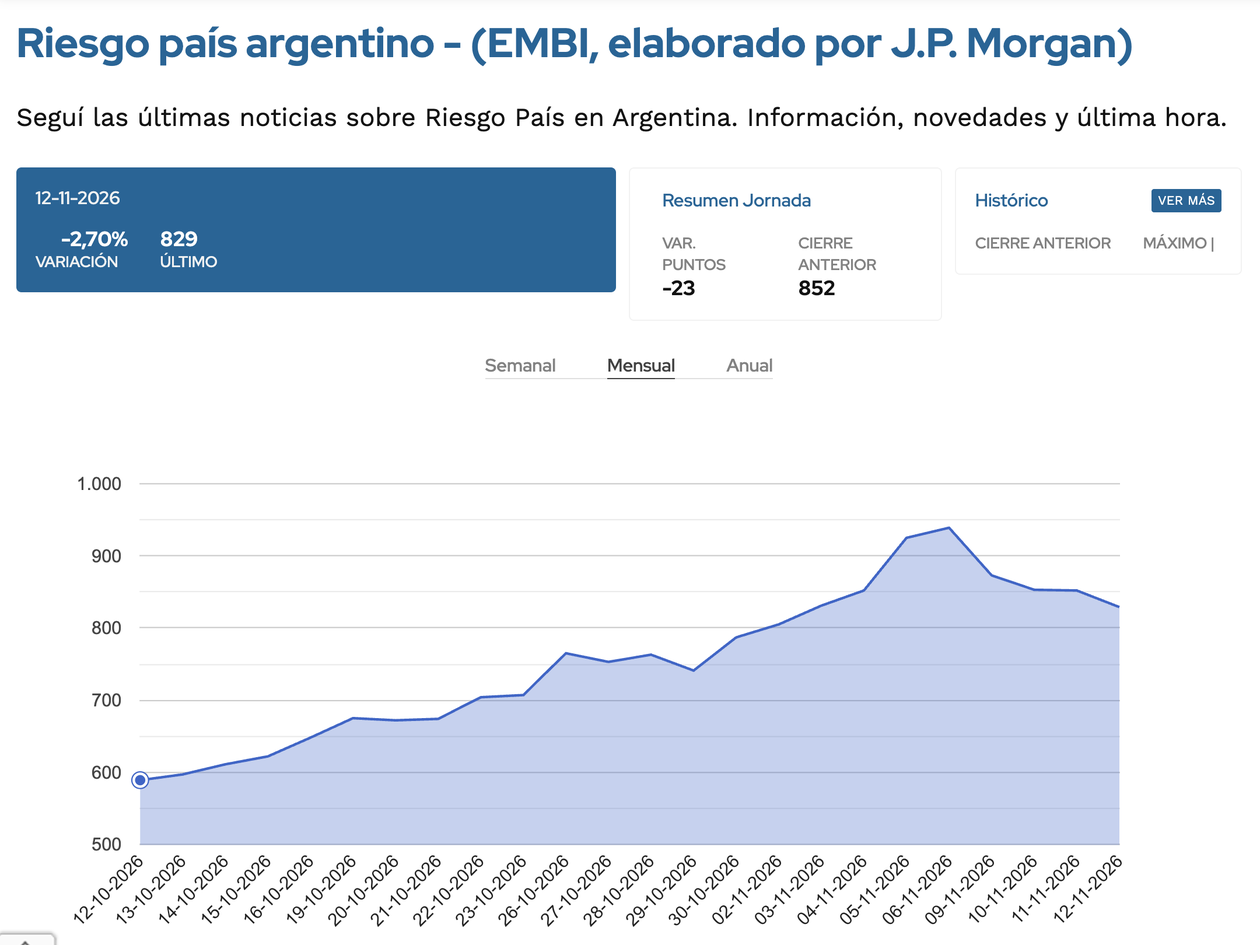
La calma cambiaria, sin embargo, sorprende al quedar desacoplada del alza del riesgo país, esto es la sobretasa que paga la deuda soberana argentina en relación con la de los Estados Unidos.
Exactamente en un año, el riesgo país subió de 589 puntos básicos a 829 ayer, nada menos que 40%.
Fuente: Ámbito.
Milei y Toto Caputo hablan de "riesgo kuka", pero no logran ocultar que la posibilidad del regreso de un peronismo que viene de fracasar en grande aumenta en paralelo a sus propios tropiezos.
En un interesante hilo de X, el economista Juan Manuel Telechea explica que la clave para entender qué está pasando con ese indicador pasa por "descomponer el riesgo actual en dos partes: una asociada a la percepción de pago [de la deuda] de este gobierno y otra asociada al del próximo gobierno", eventualmente proclive a renegociar vencimientos.
Al comparar bonos que vencen en 2027 y en 2028, el especialista recuerda que "el peronismo dice lo mismo que hace nueve meses", pero resalta que "lo que cambió es que se deterioró la economía, sobre todo la actividad, y eso le resta chances a Milei. El riesgo político sube más por debilidad propia que por fortaleza ajena".
Telechea añade algo que suele pasar por debajo del radar. "El bono que vence el año que viene, que paga este mismo gobierno y no tiene riesgo electoral, también duplicó su rendimiento. El mercado no solo duda de 2028, también duda de 2027", señaló.
El olor de la debilidad
Volvamos al inicio: no puede sorprender que al Presidente se lo desafíe desde afuera —desde el peronismo— y desde adentro —desde el bullrichismo— si lo que falla es su enfoque, su mástil monetarista y los efectos sociales y políticos de un plan que daña al tejido productivo y a una mayoría social sin lograr ya desinflar los precios.
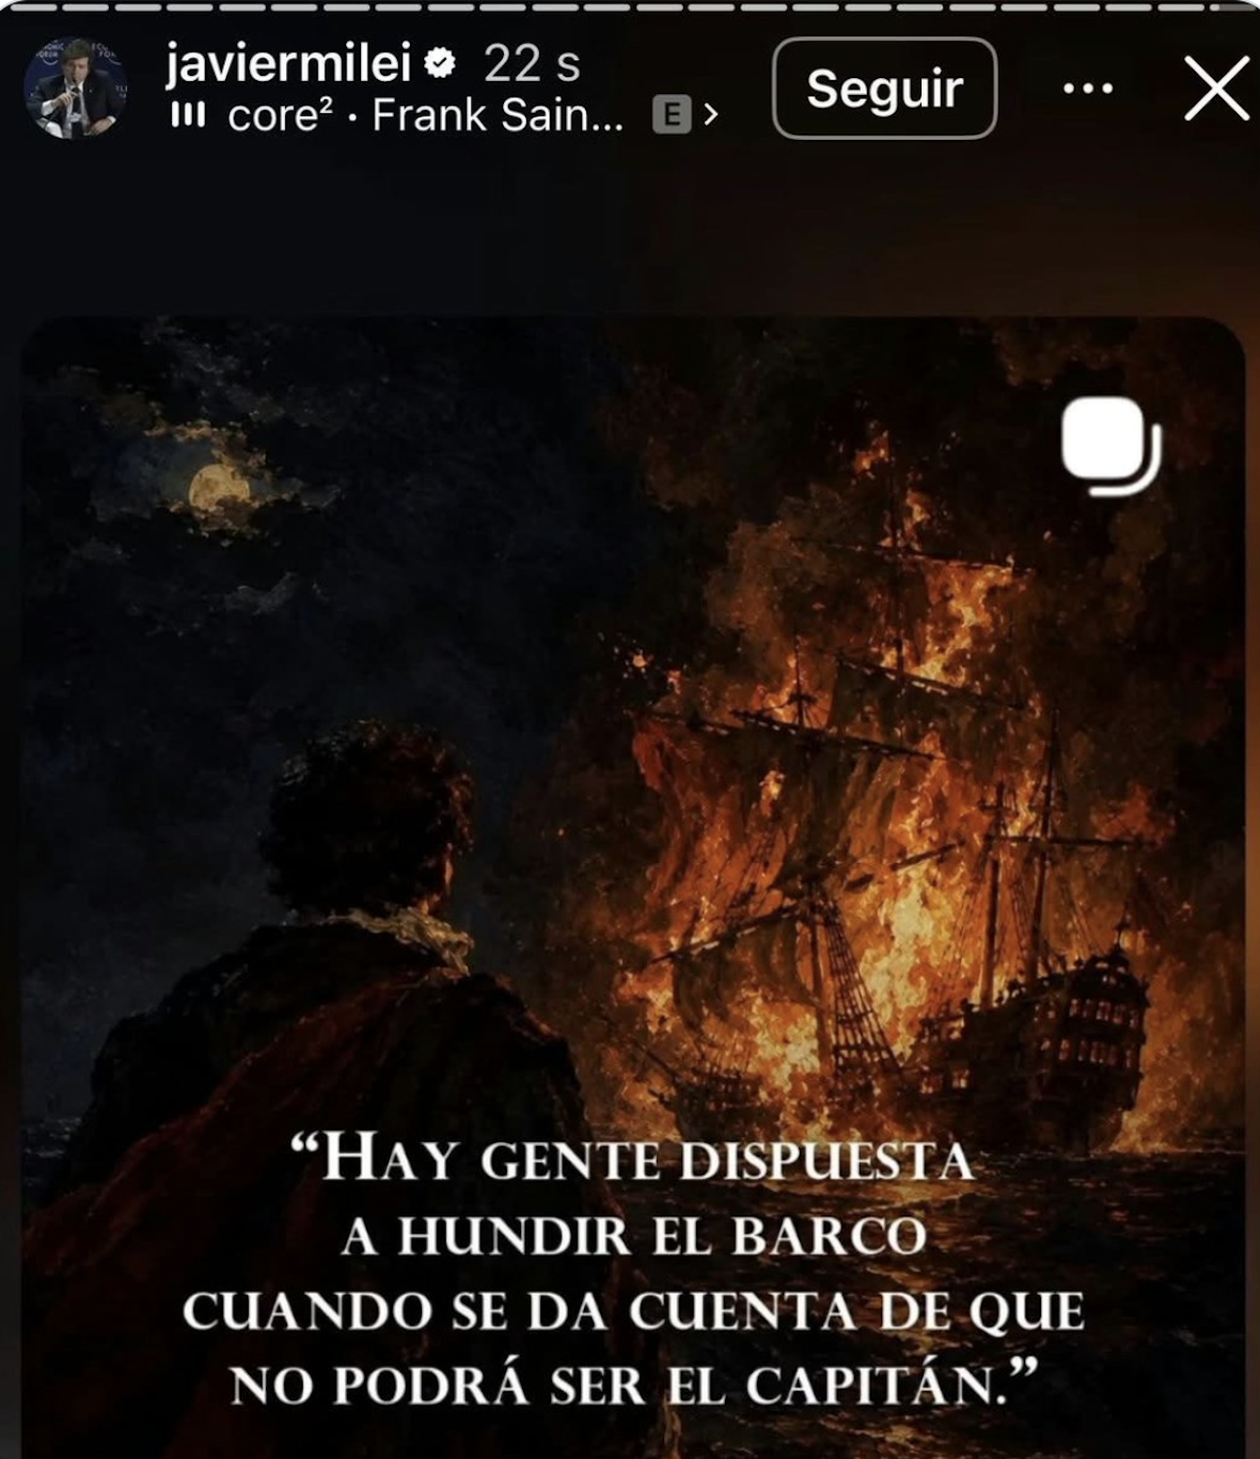
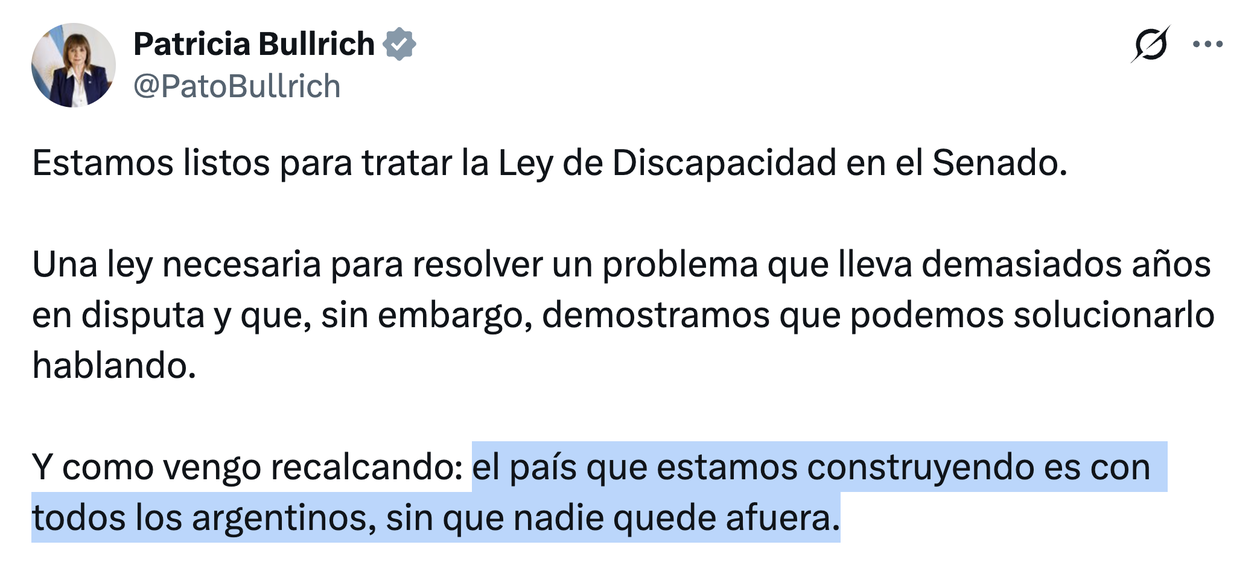
Así, Milei y Bullrich se entregaron a una suerte de "intercambio epistolar", según describió con ingenio el analista financiero Christian Buteler.
El jefe de Estado denunció en Instagram que "hay gente dispuesta a hundir el barco cuando se da cuenta de que no podrá ser el capitán".
La senadora replicó en X, ya casi en una campaña personal, que "el país que estamos construyendo es con todos los argentinos, sin que nadie quede afuera".
Esa interna no da para mucho más: o bien la exministra de Seguridad se cuadra o bien Javier y Karina Milei la echan del espacio. La tercera opción sería que el mandatario aceptara en silencio todas las impugnaciones, deteriorando más su aura de líder.
El plan de Milei no funciona. Y no son solamente quienes no lo quieren los que lo huelen.
Que tengas un excelente fin de semana. Hasta el lunes.