Endeudamiento familiar: Hugo Passalacqua y Gustavo Sáenz rompieron el acuerdo opositor y se complica una ley
UP acordó con Provincias Unidas pero Argentina Federal se diferenció. Refinanciación, cuotas y eliminación de punitorios. LLA pide educación financiera.
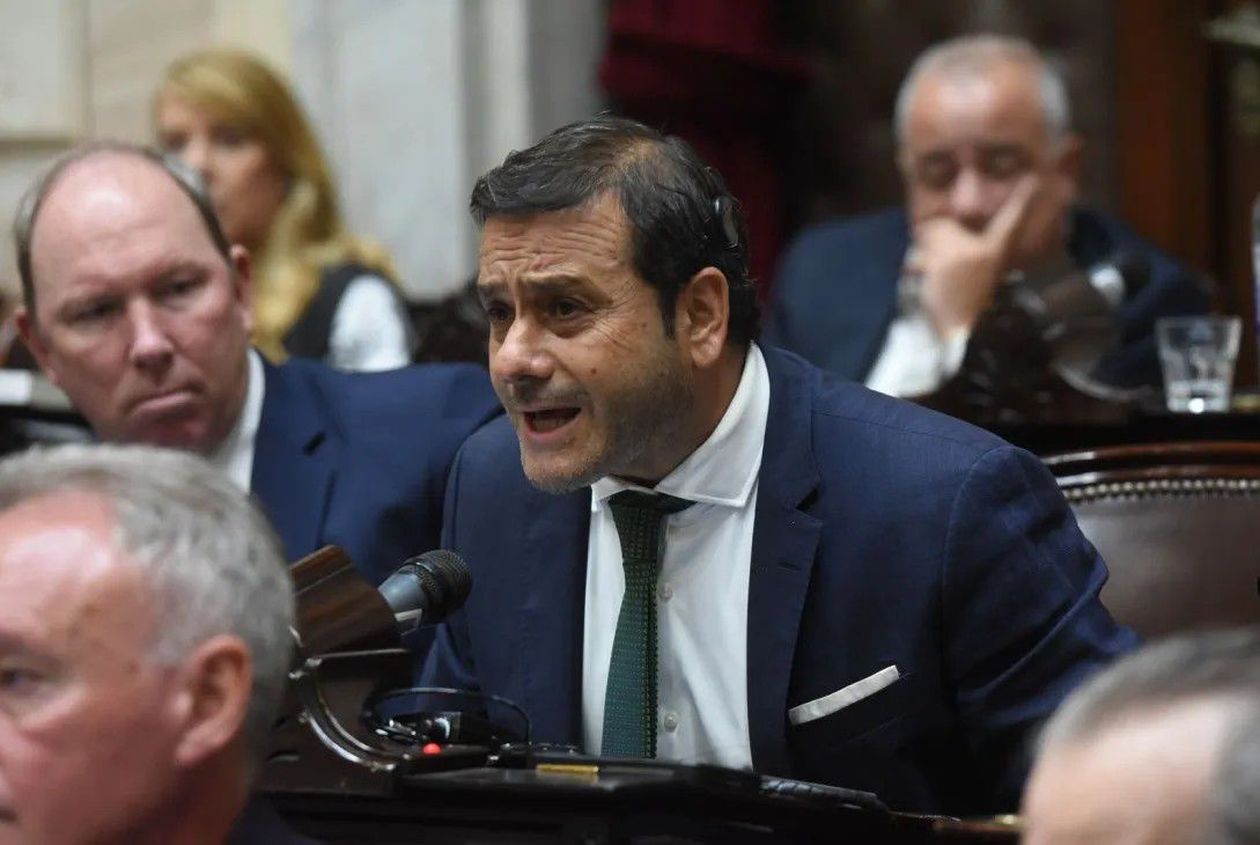
Oscar Herrera Ahuad, jefe del bloque de Hugo Passalacqua.
La oposición de Diputados no logró acordar un dictamen común de los proyectos dedicados a aliviar el endeudamiento familiar y el oficialismo se alzó con el despacho de mayoría. La división la provocó el bloque Argentina Federal (AF), que apadrinan los gobernadores de Salta, Gustavo Sáenz, y de Misiones, Hugo Passalacqua,
Registrate para continuar leyendo y disfrutando de más contenidos de LETRA P.
Esta bancada se negó a firmar el texto de Unión por la Patria y Provincias Unidas (PU). De esta manera, las fuerzas que impulsaron el debate presentaron dos dictamenes con propuestas similares y complicaron los planes para una pronta sesión.
Las iniciativas se conocieron en el último plenario de las comisiones de Finanzas con la de Defensa del Consumidor, Usuario y la Competencia plantean la emergencia por sobreendeudamiento,de las familias, crean planes de refinanciación y eliminan los intereses punitorios. "Estuvimos hablando hasta último minuto, pero ellos quieren diferenciarse", contó a Letra P una diputada de UP sobre su intento por sumar al misionero Oscar Herrera Ahuad a su despacho.
Aún sin esta división, el oficialismo tenía garantizado el dictamen de más filas, con 32. Tuvo respaldo del PRO y la UCR, que adhirió en disidencia. No plantea salvatajes, sino que plantea herramientas a los ciudadanos para que eviten tomar créditos incobrables.
La fusión de UP y PU reunió 27 rúbricas. El de Argentina Federal tuvo sólo dos (Herrera Ahuad y el salteño Bernando Biella). Este bloque también se diferenció la semana pasada, cuando firmó con el Gobierno el dictamen sobre discapacidad.
Otra disidencia opositora llegó desde Córdoba. El proyecto de Alejandra Torres (PU) no tuvo dictamen, porque no asistió para firmar su coterráneo, Ignacio García Aresca, cercano al gobernador Martín Llaryora. Contempla una asistencia del Fondo de Garantías de Sustentabilidad (FGS) que no fue tenida en cuenta por las otras fuerzas.
La maniobra de Gustavo Sáenz y Hugo Passalacqua
La fecha de tratamiento de estos proyectos no está clara. Si bien el plan original de la oposición era sesionar el 7 de octubre, junto a los dictámenes de discapacidad; Cecilia Moreau (UP) sostuvo que la sesión podría demorarse una semana más.
Para reunir los 129 del cuórum es necesario que toda la oposición vuelva a mostrarse unida, como cuando citó a comisiones en el recinto para iniciar este debate,desechar la propuesta libertaria e imponer una propia. No es la foto que hubo este martes.
Las principales diferencias entre los dos dictamenes opositores son el plazo de la emergencia y los sujetos alcanzados por el plan de refinanciación. El de AF propone un plan por un año que incluya a deudores que ganen hasta diez salarios mínimos.
La alianza UP-PU fue más restrictiva: los programas se extienden por 180 días. Sólo podrán acceder quienes "registren una mora igual o superior a 60 días en obligaciones derivadas de operaciones de crédito al consumo" y "destinen al pago de cuotas de operaciones de crédito al consumo un importe superior al treinta por ciento de los ingresos mensuales del grupo familiar conviviente".
Sólo en esos casos, los deudores podrán acogerse a un plan de refinanciación de hasta 12 cuotas, que no puedan superar el 30% de sus ingresos. Se eliminan los intereses punitorios y la ta tasa de interés aplicable no podrá superar el promedio anual de depósitos a plazo fijo mayoristas en pesos, de 30 a 35 días.
Se toma en cuenta la tasa TAMAR en pesos de bancos privados, correspondiente al promedio del mes calendario anterior, incrementada en veinticinco puntos porcentuales. “El límite se aplicará sobre el costo financiero total de la operación, comprendiendo intereses, comisiones, cargos, seguros y todo otro concepto a cargo de la persona deudora excepto impuestos y se calculará sobre los saldos efectivamente adeudados”, agrega el despacho de minoría.
Interna opositora
El dictamen de UP-PU aclara la gratuidad integral de la refinanciación -y la prohibición de condicionar el acceso o permanencia en el régimen a "la contratación de nuevos productos, seguros, tarjetas, cuentas, servicios o líneas adicionales de crédito". Contempla la intangibilidad de los ingresos por prestaciones de carácter alimentario.
"Este dictamen no tiene costo fiscal, esto es lo que nosotros entendemos como la teoría de la responsabilidad compartida. Esto va a quedar entre el acreedor y el deudor. Y si el acreedor se niega a brindarle este régimen al deudor, obviamente, el Banco Central (BCRA) podrá establecer penalidades y tomar represalias sobre los acreedores que no se acojan a este sistema", sostuvo Pablo Juliano, de PU.
El dictamen de AF es más duro. Establece que durante la emergencia las entidades financieras no podrán ofrecer créditos a una tasa de 1,5% veces superior a los depósitos a plazo fijo a treinta días de personas humanas publicada por el BCRA.
Para el refinanciamiento de deudas, se establece una tasa "fija máxima de hasta 35% o la tasa tope preferencial que determine reglamentariamente la Autoridad de Aplicación en acuerdo con el BCRA".
Los créditos son de hasta 24 meses, con amortización fija, ausencia de gastos administrativos y cancelación parcial o anticipada. También se prohíbe la capitalización de intereses moratorios, punitorios o gastos durante la vigencia del crédito.
CONGRESO | DIPUTADOS | Endeudamiento: Unión por la Patria consensuó una propuesta con planes de pago y condonación de punitorios
La Libertad Avanza (LLA) presentó su dictamen y habilitó el debate. Es que, como reunían la mayoría de las firmas, si no emitía un despacho, junto a sus aliados, ninguno era válido. Nunca estuvo esa decisión. En cualquier caso, los 95 votos libertarios alcanzan para sostener un eventual veto.
"En 2023, el crédito estaba en sus niveles históricos más bajos: 6,1% del producto bruto interno. En solo dos años, este gobierno lo llevó a más de 12% del PBI y la posibilidad de que los argentinos accedan al crédito se duplicó. Pero, además, los niveles de morosidad se han estancado: es el tercer mes consecutivo en que no crecen. Y la ratio de mora ya está en niveles inferiores al 3 %", sostuvo Silvana Giudici, la autora de la iniciativa.
El concepto del oficialismo es que el aumento de las deudas familiares fue por falta de información de la población y exceso de las entidades financieras. Las acusan de presupuestar el ingreso por punitorios en sus balances. Es por eso que el despacho exige a las entidades financieras informar a los usuarios todos los detalles durante la oferta de los créditos.
Deberán explicar "la publicidad, etapa precontractual, contratación y vigencia de las operaciones de crédito de consumo, información cierta, clara, suficiente, accesible, oportuna y fácilmente comprensible". También se plantea la necesidad de acceder al riesgo crediticio accesible y transparente, derecho a la cancelación y trazabilidad de la deuda.
El despacho oficialista se completa con educación financiera en los colegios. Además, incluye un proceso de consentimiento digital e informado, para que los deudores tengan información fidedigna.
Para eso, podrían acceder a "los mecanismos de autenticación reforzada y doble validación de la identidad del consumidor y de la aceptación de los términos, que resulten idóneos, seguros, auditables y proporcionales al riesgo".