Pese a las explicaciones de Javier Milei, los mercados se pusieron vendedores con Argentina
Javier Milei fue a Wall Street con un mensaje de confianza absoluta en su programa económico. Presentó una “bazuca” de u$s 75.000 millones y prometió que, si es reelegido, 2028 será “el mejor año económico de la historia”. Sin embargo, los mercados siguieron vendiendo activos argentinos y el riesgo país superó los 600 puntos básicos.
Registrate para continuar leyendo y disfrutando de más contenidos de LETRA P.
El Presidente atribuyó parte de la suba del riesgo país al gobernador bonaerenseAxel Kicillof y al “riesgo kuka”, pero los informes financieros apuntan a un combo explosivo más amplio: incertidumbre electoral, menor compra de dólares del Banco Central, actividad débil, dificultades para financiarse y una mayor cautela de los inversores.
La “bazuca” no alcanza
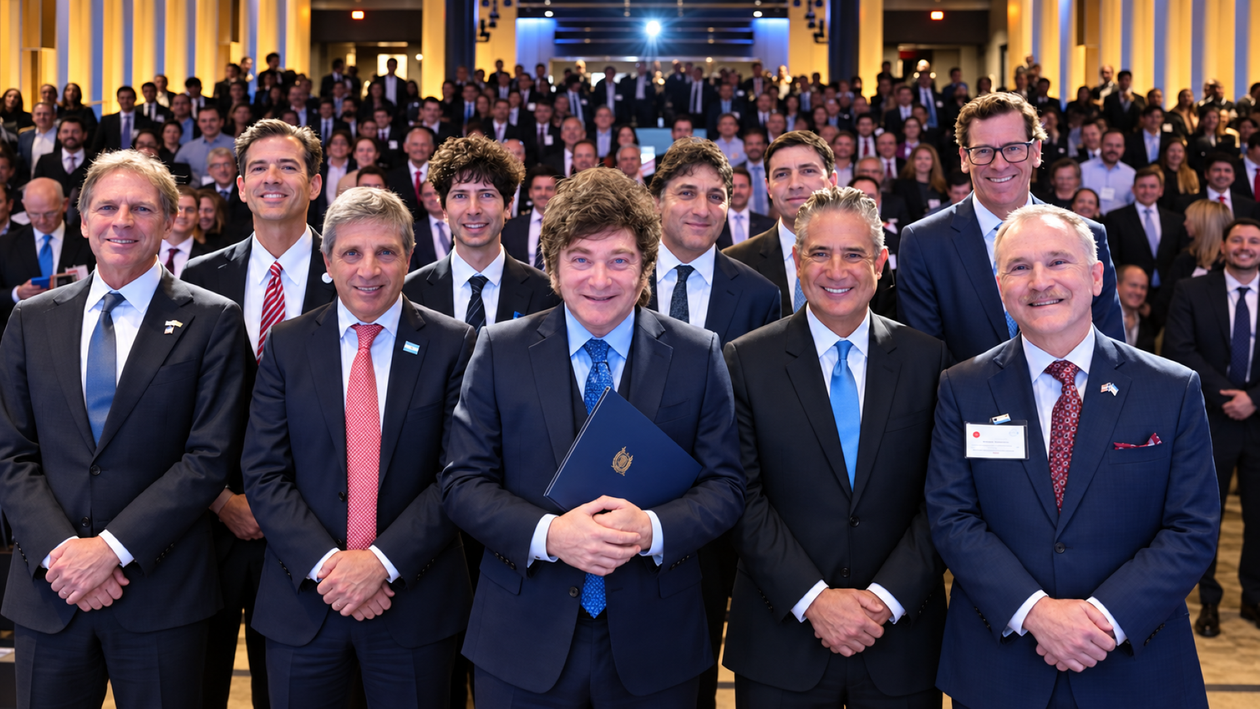
Ante más de 150 banqueros, inversores y empresarios del Economic Club of New York, Milei aseguró que Argentina está preparada para atravesar las corridas que puedan aparecer durante 2027, en el marco de la última jornada de su gira internacional que incluyó su participación en la Asamblea General de la ONU.
“Hemos construido una bazuca de reservas por el equivalente a 75.000 millones de dólares”, afirmó. El cálculo presidencial suma u$s 20.000 millones comprados por el BCRA desde las elecciones, u$s 15.000 millones de posición potencial en futuros y swaps por u$s 20.000 millones con Estados Unidos y u$s 20.000 millones con China.
“Para el año que viene tenemos estabilidad asegurada”, celebró el Presidente, al presentar ese poder de fuego como respuesta al “riesgo kuka”, al que definió como riesgo político.
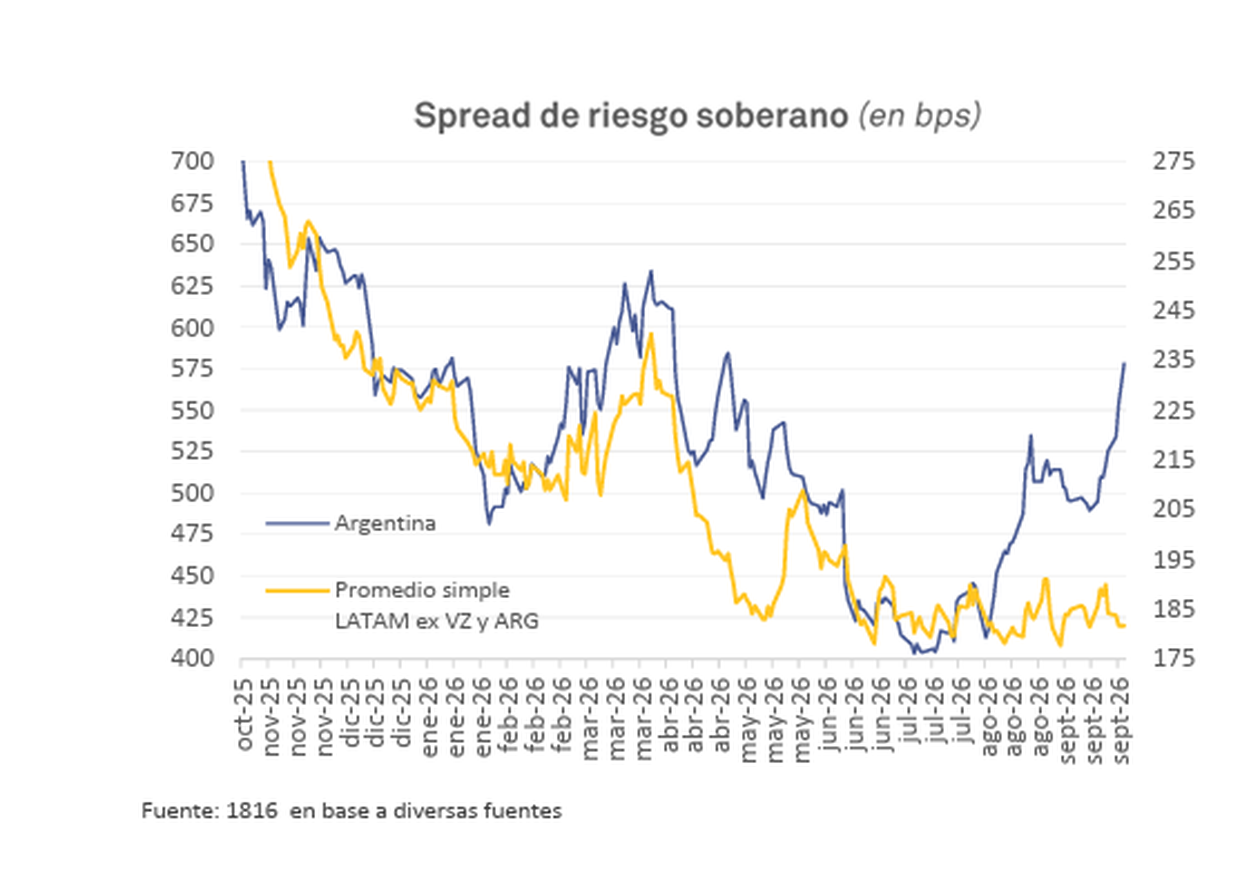
El problema es que el mercado no terminó de comprar ese diagnóstico. El riesgo país llegó este viernes a 609 puntos básicos, mientras los bonos argentinos prolongaron sus bajas.
El director de ADCAP, Javier Timerman, resumió la pérdida de paciencia: “El proceso de crecimiento en Argentina está tardando más de lo esperado y los inversores no son tontos. El crecimiento no se está dando de la manera en que el gobierno lo anticipó. Cualquier cosa que debilite la reelección de Milei va a hacer caer lo que hay, porque no ven una alternativa en la oposición”.
“Era esperable”
El informe de 1816, la consultora más afín al ánimo de los mercados, plantea que la deuda soberana extendió su corrección y el Global 2035 pasó a rendir 11% en dólares. Según el análisis, la comparación con otros mercados latinoamericanos muestra que buena parte de la corrección tiene componentes propios de Argentina.
“Quizás pueda sorprender el timing y la ausencia de catalizadores evidentes para la corrección de la deuda, pero, por la lógica de la inducción hacia atrás, era esperable que en algún momento el mercado se ponga vendedor con Argentina”, remarcó.
Y advirtió: “Lo incierto que es aún el panorama electoral genera un lógico recelo en los inversores y los números del EMAE no ayudan a calmar las ansiedades”. El Estimador Mensual de Actividad Económica del INDEC cayó 2,9% mensual desestacionalizado en julio, consolidando la imagen de una economía que continúa moviéndose en forma de serrucho.
Mientras Milei les pide a inversores que miren el futuro de Vaca Muerta, la minería, la energía y la continuidad de las reformas, los precios financieros están incorporando también el riesgo de que esa continuidad no esté garantizada.
El mercado mira las compras del BCRA
La otra diferencia con el discurso presidencial aparece en el mercado cambiario. Max Capital en su informe de estrategia, señaló que la suba del riesgo país a su nivel más alto en meses está estrechamente ligada a las decisiones del equipo económico.
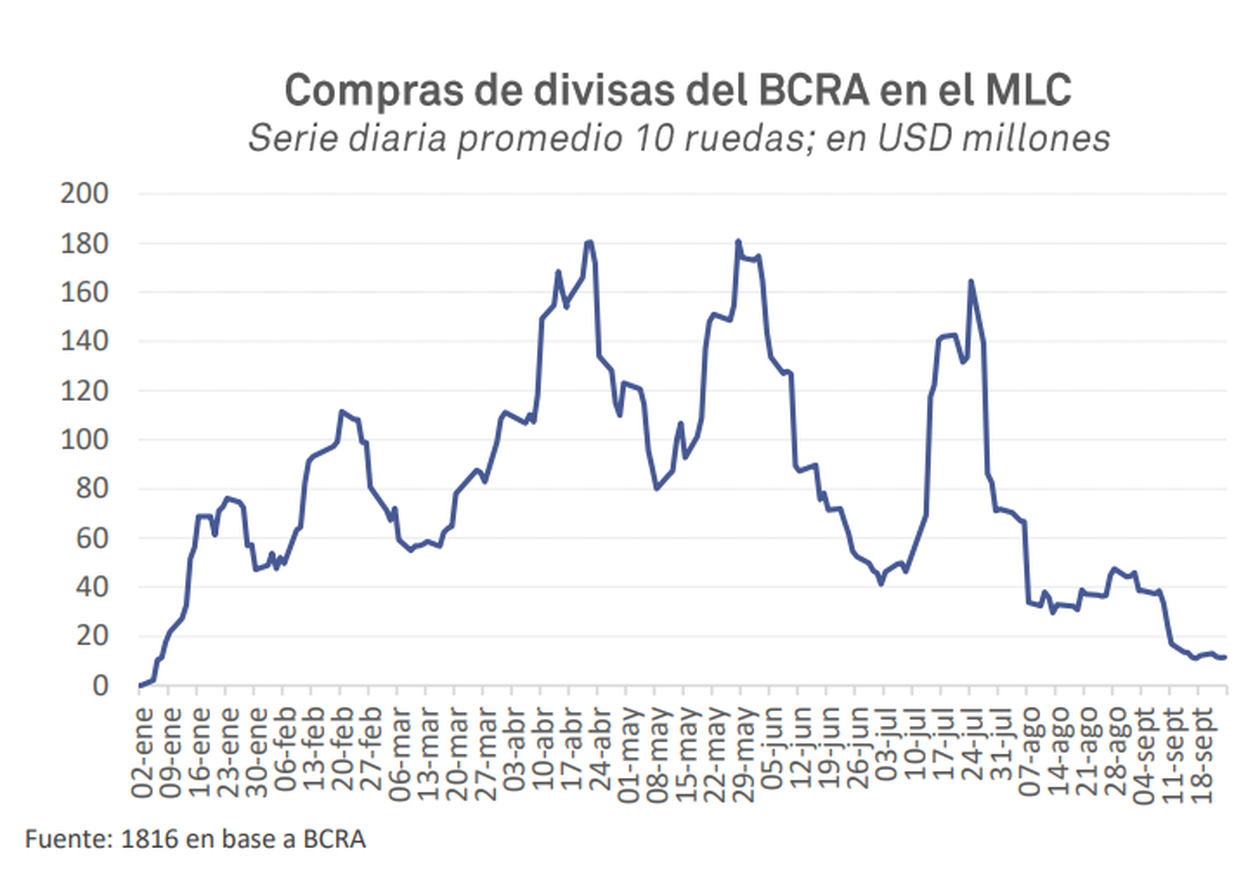
“Creemos que el principal interrogante de los últimos días no son las compras privadas, sino la reducción de las compras del BCRA, una decisión de política económica basada en una visión monetaria. El gobierno, ante la posibilidad de que las intervenciones generen presión cambiaria, ha dado un paso al costado. Estamos viendo un mercado preocupado por una visión excesivamente optimista sobre los riesgos electorales, que ahora está adoptando un enfoque más cauteloso”.
La consultora observa el mismo fenómeno desde el mercado de bonos. "Las compras del BCRA fueron extraordinarias durante los primeros ocho meses del año, pero en septiembre las intervenciones en el spot fueron más bien marginales”. Para la consultora, eso pudo haber contribuido al sell-off de los bonos.
Gopinath cuestiona otro supuesto: dólar y reservas
La discusión tampoco quedó circunscripta a los analistas locales. Gita Gopinath, ex número dos del Fondo Monetario Internacional (FMI), puso el foco precisamente sobre dos de los pilares que Milei presentó en Nueva York: el tipo de cambio y las reservas.
“Considero que el peso argentino necesita ajustarse más y que se le debe permitir depreciarse en mayor medida de lo que lo está haciendo actualmente”, sostuvo. Y agregó que Argentina tendrá que acumular reservas “a un ritmo mucho más acelerado del que lleva actualmente”.
Gita Gopinath, la número dos del FMI, con Javier Milei
Captura de redes
Su planteo introduce una tensión con el diagnóstico oficial, porque mientras Milei exhibe una capacidad potencial de intervención de u$s 75.000 millones, Gopinath considera que la acumulación efectiva de reservas debe acelerarse y que el tipo de cambio debería tener mayor margen para depreciarse.
La deuda también choca con el optimismo oficial
La corrección de los bonos agrega otro problema. La consultora 1816 considera que, con los rendimientos actuales, ya resulta difícil imaginar una nueva emisión soberana internacional antes de las elecciones presidenciales de 2027, una alternativa que en julio parecía mucho más clara.
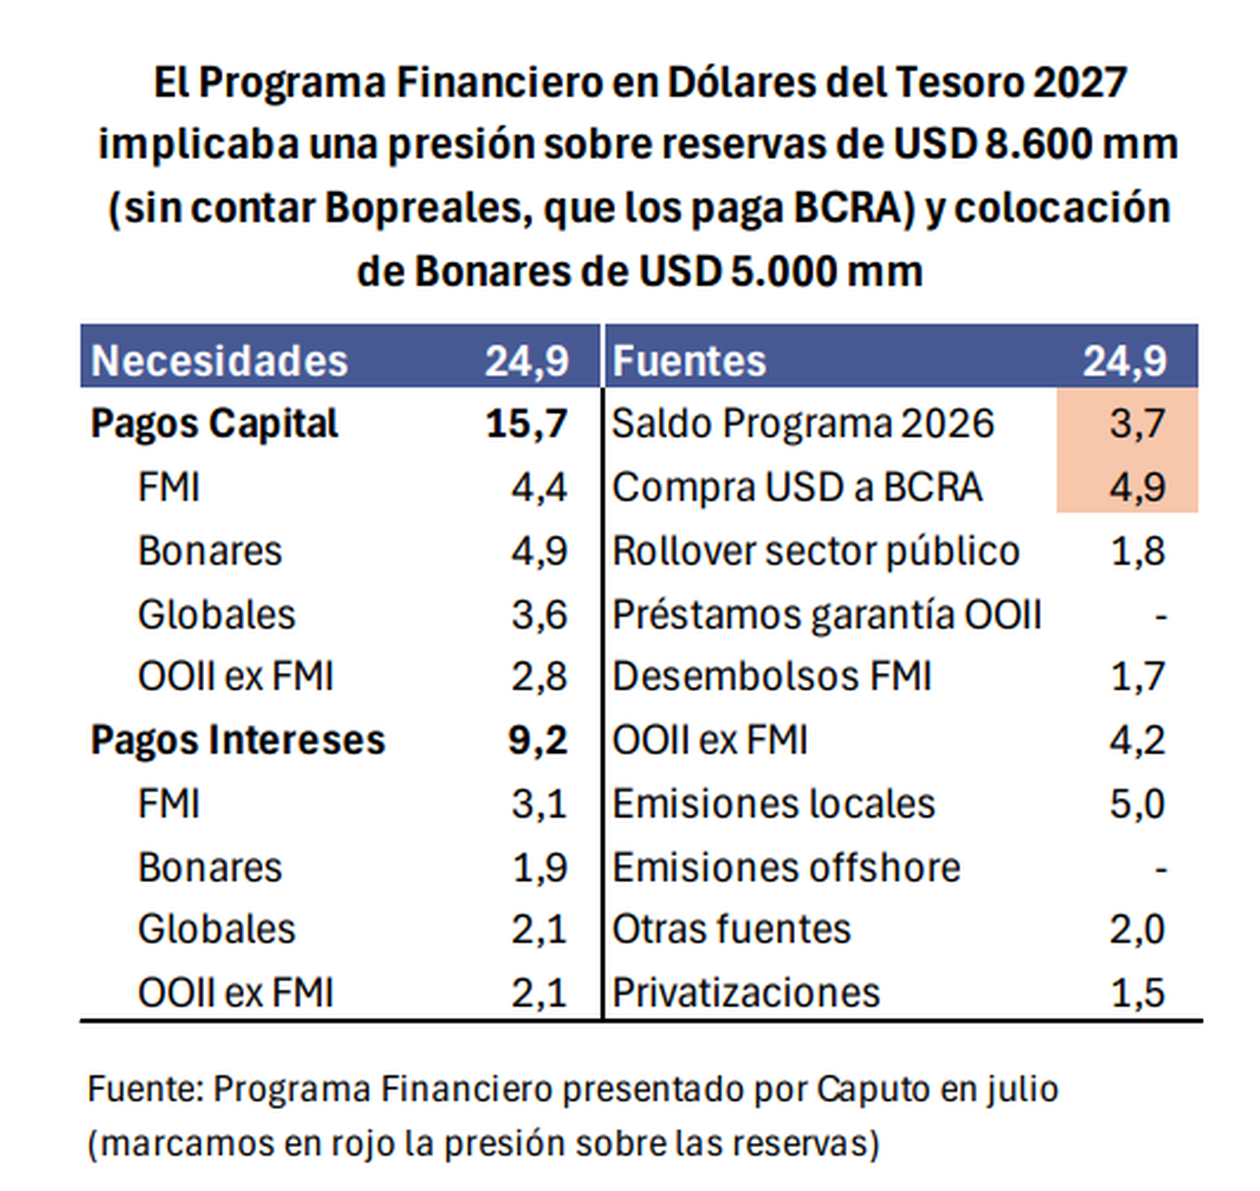
El problema es relevante porque el programa financiero de 2027 depende en parte de conseguir financiamiento en moneda extranjera. Si las condiciones de mercado no permiten colocar los u$s 5000 millones de Bonares contemplados como supuesto, aumenta la presión sobre las reservas.
Según 1816, entre las necesidades del programa financiero y los vencimientos de Bopreal, esa presión podría llegar a u$s 12.600 millones durante 2027.
La consultora aclara, sin embargo, que no ve riesgo de default de los bonos en dólares el año próximo aun si el mercado voluntario permanece cerrado. El problema sería "la menor capacidad para acumular reservas y enfrentar la volatilidad cambiaria".
Explicación política para la economía
Milei eligió una explicación política para el deterioro financiero. Atribuyó la desconfianza a Kicillof: “Si aparecen pelotudos hablando por Nueva York, sube el riesgo país. Los hermanos macana son muy civilizados comparado con el enano soviético”.
A este escenario recesivo se suma la imposibilidad estructural del Estado de aplicar políticas contracíclicas tradicionales. En su último informe semanal, la consultora LCG remarcó las limitaciones a las que se enfrenta la administración de Milei para dinamizar el mercado interno manteniendo el equilibrio fiscal.
“Ante un estancamiento, los países suelen recurrir a un impulso fiscal. En un país sin crédito y con la reputación fiscal de Argentina, ese remedio puede ser peor que la enfermedad. Sin margen para ese empujón, el camino es reordenar las prioridades de gasto y tributarias, pero no esperamos que el panorama cambie mucho de acá a las elecciones del año que viene, con más riesgos a la baja que al alza”.