Toto Caputo vs. el mercado: con el PBI planchado y Trump complicado, el riesgo país duplica al de julio
El FMI exige volver a tomar deuda. Analistas advierten por las elecciones de Estados Unidos y el costo financiero que enfrenta Argentina. El índice trepó a 803.
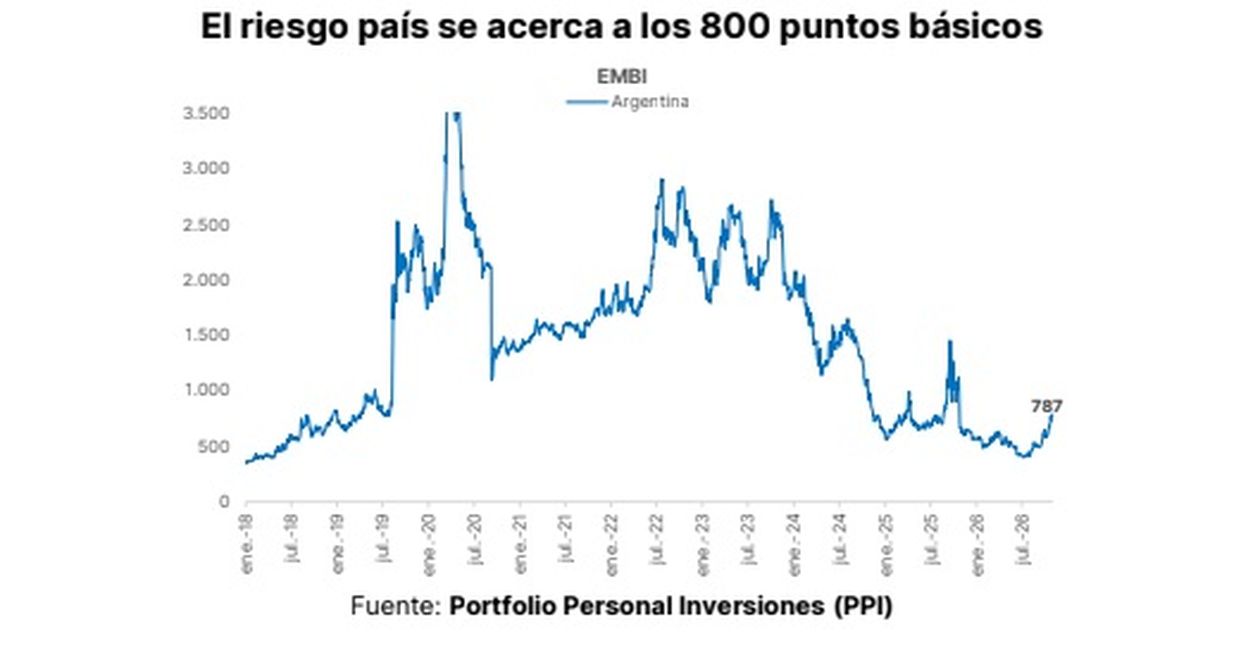
Toto Caputo dejó pasar en julio una ventana que difícilmente vuelva a repetirse en el corto plazo: el riesgo país había caído a 402 puntos y el Gobierno evitó emitir deuda porque consideraba demasiado elevada la tasa. Ahora, con los mercados bajo presión y las elecciones de Estados Unidos en el centro de la escena, el indicador vuelve a superar los 800 puntos.
Registrate para continuar leyendo y disfrutando de más contenidos de LETRA P.
El riesgo país argentino cerró el viernes en 787 puntos, después de haber tocado los 791, y quedó a las puertas de una referencia que hasta hace pocos meses parecía lejana. Este lunes, el indicador elaborado por J.P. Morgan llegó a retroceder ocho unidades, hasta los 779 puntos, pero luego revirtió la tendencia y trepó a 803.
El 9 de julio, el indicador había descendido hasta los 402 puntos, su menor nivel desde el regreso de Argentina al mercado internacional. Actualmente supera los 800, por lo que prácticamente duplica el riesgo que registraba hace cuatro meses.
Desde entonces, la tendencia se revirtió y el deterioro de los bonos soberanos volvió a poner en discusión una pregunta que el Gobierno había conseguido postergar: cómo financiar los vencimientos externos si el mercado voluntario permanece cerrado.
La comparación con julio molesta al equipo económico. En aquel momento, el Gobierno decidió no aprovechar la mejora de los activos argentinos para colocar deuda en dólares. Caputo había defendido esa decisión con un argumento concreto: convalidar tasas de entre 8,5% y 9% era demasiado caro e innecesario para un país que mantenía superávit financiero.
La apuesta oficial consistía en esperar una nueva compresión del riesgo país para conseguir financiamiento a menor costo. Ocurrió lo contrario. Los Globales profundizaron las bajas y acumularon durante octubre retrocesos de entre 2,9% y 6,1%, según el tramo de la curva. El GD35 rinde ahora alrededor de 12,6% en Nueva York y el AO29 opera cerca del 13,3% contra MEP.
Con esos rendimientos, una emisión soberana en dólares aparece prácticamente descartada para lo que resta del año. El problema no es solo el costo que debería afrontar el Tesoro: la suba del riesgo país también refleja las dudas de los inversores sobre la capacidad de la Argentina para sostener su programa financiero en los próximos años, en un escenario electoral en 2027 que, por ahora, no garantiza la reelección de Javier Milei ni la continuidad del modelo.
El pedido del FMI que choca con el mercado
La tercera revisión del programa con el Fondo Monetario Internacional (FMI) quedó cerrada a nivel técnico, aunque todavía restan medidas y reformas para que el directorio habilite el desembolso de unos u$s 900 millones, previsto para principios de diciembre.
En el acuerdo aparece una exigencia que gana importancia a medida que se deterioran los bonos: la Argentina debe prepararse para recuperar el acceso a los mercados internacionales de deuda cuando las condiciones lo permitan. El organismo también plantea profundizar el mercado de capitales local, extender los plazos de financiamiento y avanzar con las inversiones estratégicas del RIGI y las concesiones de infraestructura.
El FMI puso como ejemplo al ajuste de Milei, pero recortó las proyecciones de crecimiento
El problema es que esas condiciones financieras actualmente están mucho más lejos que en julio. Con el riesgo país por encima de 750 puntos, volver a Wall Street implicaría pagar una tasa que el propio Gobierno consideraba inconveniente cuando el indicador estaba casi 400 puntos más abajo.
El Fondo espera que las inversiones aprobadas bajo el RIGI, que ya superan los u$s 76.000 millones, contribuyan al crecimiento y a la generación de empleo. Pero para que ese proceso tenga un correlato financiero será necesario que el país vuelva a acceder al crédito externo.
La cuenta que empieza a pesar
El cierre del mercado internacional obliga al Tesoro a apoyarse más en el mercado doméstico y, eventualmente, en las divisas del Banco Central. En la última licitación, Economía colocó $3,5 billones en bonos duales con vencimiento en diciembre de 2028, a TAMAR más 9,5% anual.
La operación permitió renovar los vencimientos, pero también expuso el costo de no contar con financiamiento externo. El Gobierno debe conseguir dólares para los compromisos de enero por unos u$s 4500 millones de dólares entre Bonares y Globales. Antes deberá afrontar, además, pagos al FMI por alrededor de u$s 877 millones.
Santiago Bausili y Vladimir Werning, autoridades del Banco Central.
El BCRA compró u$s 1396 millones durante octubre, favorecido por una liquidación récord del agro. Sin embargo, la acumulación de reservas no resuelve automáticamente el problema financiero del Tesoro. Si el Gobierno utiliza esos dólares para pagar deuda, las compras del Central no se traducen necesariamente en una mejora equivalente de las reservas netas.
Ahí aparece una de las principales tensiones del programa económico: el Gobierno necesita acumular divisas y, al mismo tiempo, enfrenta vencimientos que requieren dólares.
Elecciones en Estados Unidos, otra fuente de presión
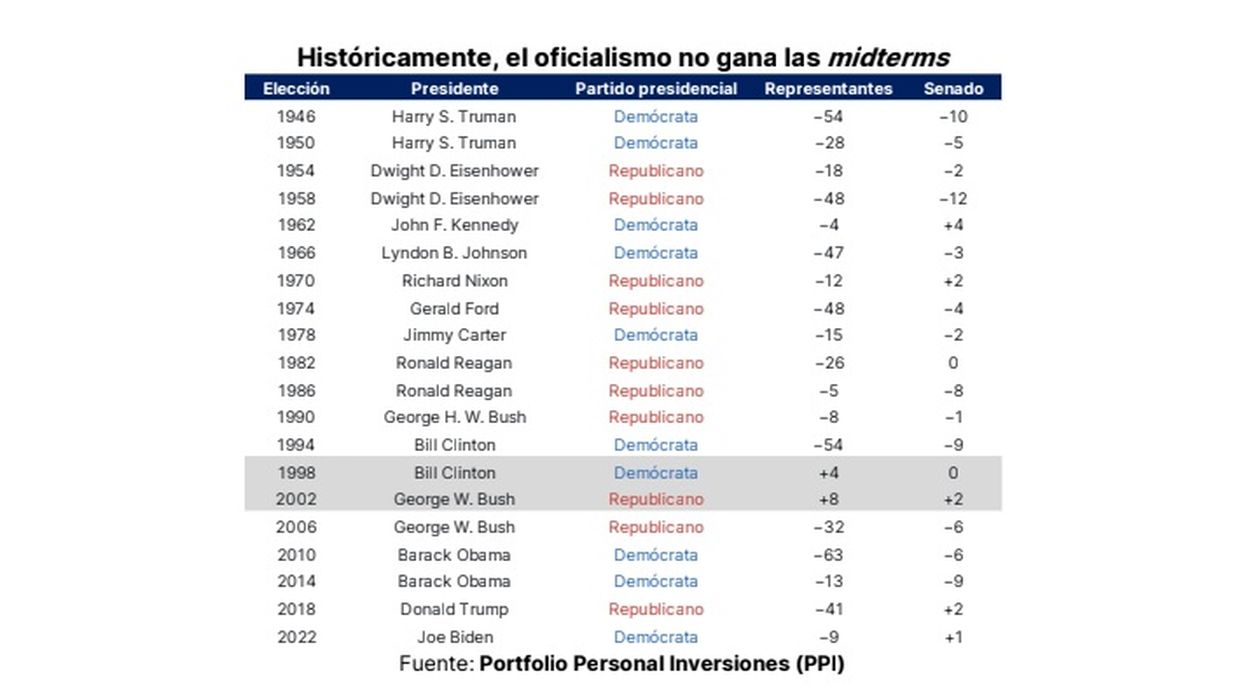
A ese cuadro se suma el escenario internacional. Las elecciones de medio término de Estados Unidos ponen este martes a Donald Trump frente a una prueba política que puede modificar el margen de maniobra de su administración durante los próximos dos años.
Los demócratas llegan como favoritos para recuperar la Cámara de Representantes y disputan también el control del Senado. Un resultado adverso para Trump podría limitar su agenda legislativa y generar movimientos en las tasas de los bonos del Tesoro, el dólar y el apetito por los activos emergentes.
Para la Argentina, el vínculo es doble. Por un lado, una mayor aversión global al riesgo puede castigar todavía más a los bonos argentinos. Por otro, un cambio en el escenario político estadounidense podría modificar el respaldo que Washington viene dando al programa de Milei.
La consultora Portfolio Personal Inversiones (PPI) advirtió que los 800 puntos serán la primera referencia para el riesgo país, aunque aclaró que una recuperación sostenida dependerá de que comiencen a despejarse las dudas sobre la deuda argentina.
El economista Orlando Ferreres también vinculó el resultado de las midterms con el comportamiento del indicador. Si los demócratas ganan la Cámara, estimó, el riesgo país podría subir algo más. Si se mantiene el actual equilibrio, en cambio, consideró que podría no haber grandes movimientos.
El mercado llega así a una nueva semana con una paradoja. El Gobierno consiguió sostener la estabilidad cambiaria y el BCRA acumuló compras de divisas, pero los bonos siguen perdiendo valor. El peso se mantiene relativamente firme mientras el costo de financiar al Estado se dispara.
En julio, Caputo eligió esperar. El riesgo país estaba en 402 puntos y la tasa internacional que el ministro consideraba demasiado cara todavía podía discutirse. Actualmente, con el indicador cerca de 800, aquella decisión vuelve al centro de la escena. El FMI pide preparar el regreso a los mercados, pero el mercado, por ahora, está poniendo un precio mucho más alto para dejar entrar a la Argentina.